Ogni sinistro assicurativo coinvolge due componenti distinte: il danno causato dall'evento e le condizioni pre-esistenti dell'immobile. Confonderle — o documentarle male — è tra le cause più frequenti di contestazioni in fase di liquidazione.
La preesistenza non è un concetto burocratico: è la differenza tra ciò che l'assicurazione è tenuta a risarcire e ciò che non lo è. Documentarla con precisione tutela sia il Perito che il processo liquidativo.
Cos'è la preesistenza e perché cambia tutto nella liquidazione
La preesistenza è qualsiasi condizione di degrado, danno o deprezzamento dell'immobile presente prima del verificarsi del sinistro. Infiltrazioni pregresse, intonaci distaccati, pareti ammuffite, impianti obsoleti, pavimenti danneggiati: tutto ciò che non è stato causato dall'evento assicurato.
Il principio giuridico è semplice: l'assicurazione risarcisce il danno causato dall'evento, non riporta l'immobile a uno stato ideale o a uno standard superiore rispetto a quello precedente al sinistro.
Questo principio ha effetti diretti sulla liquidazione:
- Se una parete presentava già infiltrazioni prima dell'allagamento, il costo di ripristino attribuibile all'evento è ridotto in proporzione al grado di preesistenza.
- Se un impianto era già obsoleto, la sostituzione non è interamente addebitabile al sinistro.
- Se un elemento edilizio era già compromesso, il valore da indennizzare si calcola sul danno incrementale, non sul costo di nuovo.
Per il Perito, questa valutazione è una delle più delicate: è soggettiva per natura, dipende dallo stato dell'immobile al momento del sopralluogo e — se non documentata con precisione — diventa il principale terreno di contestazione da parte dell'assicurato.
La differenza tra preesistenza abitazione e fabbricato
La valutazione della preesistenza segue approcci diversi a seconda della tipologia dell'immobile. La distinzione fondamentale è tra abitazione e fabbricato, perché cambia il parametro di riferimento per il calcolo del valore di ricostruzione.
Abitazione
Per le unità abitative, il riferimento è la superficie calpestabile, espressa in metri quadrati (mq). Il valore di ricostruzione si ottiene moltiplicando la superficie per il costo unitario al metro quadrato, che dipende da tipo di finitura, anno di costruzione e destinazione d'uso.
| Parametro | Abitazione |
|---|---|
| Unità di misura | mq (superficie) |
| Costo unitario | EUR/mq (varia per tipo e qualità) |
| Formula | superficie × EUR/mq = valore ricostruzione |
Fabbricato
Per fabbricati industriali, artigianali o commerciali, il parametro è il volume, espresso in metri cubi (mc). Il volume si ottiene moltiplicando la superficie per il numero di piani e per l'altezza media del piano.
| Parametro | Fabbricato |
|---|---|
| Unità di misura | mc (volume) |
| Costo unitario | EUR/mc (varia per tipo e destinazione) |
| Formula volume | superficie × n. piani × altezza piano = mc |
| Formula valore | volume mc × EUR/mc = valore ricostruzione |
La distinzione tra abitazione e fabbricato non è solo tecnica: determina quale parametro il Perito deve rilevare sul campo e quale fonte documentale utilizzare per la stima.
Come si calcola il valore di ricostruzione (EUR/mq e EUR/mc)
Il valore di ricostruzione è il riferimento centrale per stimare la preesistenza. Non è il valore di mercato dell'immobile, né il valore venale: è il costo teorico per ricostruire l'immobile da zero, nelle stesse caratteristiche costruttive.
Le variabili che influenzano il parametro
- Tipo di immobile: residenziale standard, residenziale pregiato, industriale leggero, industriale pesante, commerciale, ecc.
- Anno di costruzione e standard costruttivo: un edificio degli anni '60 ha parametri diversi da uno recente in classe energetica A.
- Destinazione d'uso: uffici, abitazione, deposito — ognuno ha valori di riferimento differenti.
- Stato di manutenzione ordinaria: influenza il coefficiente di vetustà applicato alla stima.
Fonti per i valori parametrici
- Prezziari regionali DEI o delle Camere di Commercio locali: le fonti più utilizzate in ambito peritale.
- Banche dati OMI (Agenzia delle Entrate): per il valore venale, non direttamente per il costo di ricostruzione.
- Pubblicazioni ANIA o accordi inter-compagnia: spesso prevedono tabelle standardizzate per tipo di sinistro.
Calcolo del volume per fabbricati
Il calcolo del volume si articola in quattro passaggi:
- Rilevare la superficie a terra (mq) — dalla planimetria catastale o da misurazione diretta.
- Rilevare il numero di piani fuori terra.
- Rilevare l'altezza media del piano (tipicamente 3,0–3,5 m per industriale, 2,7–3,0 m per residenziale).
- Calcolo: superficie × n. piani × altezza piano = volume mc.
Documentazione fotografica delle preesistenze
Le preesistenze si documentano con le foto: non solo i danni dell'evento, ma le condizioni pre-esistenti rilevate durante il sopralluogo.
Cosa fotografare specificamente
- Pareti e soffitti con tracce di umidità o muffa pregresse (non causate dall'evento in corso).
- Intonaci distaccati, crepe o lesioni presenti prima del sinistro.
- Infissi, pavimenti o rivestimenti già danneggiati o usurati.
- Impianti idraulici, elettrici o di riscaldamento con segni di vetustà o malfunzionamento precedente.
- Elementi strutturali con cedimenti, ruggine o degrado visibile.
Come fotografare le preesistenze in modo utile
- Foto di contesto (panoramica dell'ambiente) + foto di dettaglio della specifica condizione.
- Foto con misura di riferimento quando l'estensione del degrado preesistente è rilevante ai fini della stima.
- Preferire luce laterale o diretta per evidenziare rilievi, crepe e distacchi di intonaco.
- Scattare anche quando la preesistenza sembra "ovvia": in caso di contestazione, sarà la prova documentale.
Le contestazioni più frequenti e come prevenirle
La preesistenza è uno dei punti più contestati in fase di liquidazione. Le motivazioni ricorrenti:
- L'assicurato dichiara che le condizioni pre-esistenti non esistevano: senza prove documentali del Perito, la disputa diventa parola contro parola.
- Il Perito applica una percentuale di preesistenza senza giustificarla: "20% di preesistenza" non basta — deve essere riferita a elementi specifici, documentati.
- La stima parametrica non è coerente con lo stato dell'immobile: se un appartamento degli anni '60 viene valorizzato con un parametro da immobile nuovo, la stima è contestabile.
Come prevenire le contestazioni
- Documentare ogni singola preesistenza con foto e descrizione: non una stima globale, ma un elenco di condizioni specifiche rilevate.
- Indicare nella perizia la fonte del parametro EUR/mq utilizzato: prezzario di riferimento, edizione e anno.
- Distinguere chiaramente nel verbale tra "danno causato dall'evento" e "condizione pre-esistente rilevata".
- Non applicare preesistenze per analogia: ogni immobile è diverso — una generica "vetustà dell'edificio" non è una motivazione sufficiente.
La contestazione più difficile da gestire è quella in cui l'assicurato afferma che la preesistenza è stata "creata" dal Perito per ridurre il risarcimento. L'unica difesa è la documentazione contestuale al sopralluogo: foto certificate con timestamp e GPS, note nel questionario, firma dell'assicurato sul verbale.
Quando la preesistenza supera il valore assicurato: implicazioni pratiche
Esiste un caso limite, non raro negli immobili datati: il valore reale di ricostruzione è superiore al valore assicurato dichiarato in polizza. Questo fenomeno è la sottoassicurazione.
In caso di sottoassicurazione, il risarcimento non è calcolato sul danno effettivo, ma viene ridotto proporzionalmente al rapporto tra valore assicurato e valore reale:
Esempio: immobile con valore reale 800.000 EUR, assicurato per 600.000 EUR (75%). Un danno di 50.000 EUR viene risarcito per 37.500 EUR (75% di 50.000).
Implicazioni per il Perito
- La stima della preesistenza influenza direttamente il calcolo del "valore reale" su cui si applica la regola proporzionale.
- Una stima errata della preesistenza può alterare il risultato liquidativo in modo significativo.
- Il Perito deve riportare in perizia sia il danno calcolato sia il valore stimato dell'immobile, per rendere trasparente l'eventuale applicazione della regola proporzionale.
Nei casi in cui la preesistenza è particolarmente elevata, è utile inserire una nota esplicativa nel verbale che documenti il ragionamento seguito — non come difesa personale, ma come garanzia di trasparenza verso tutte le parti.
Come Juster gestisce la preesistenza nella pratica
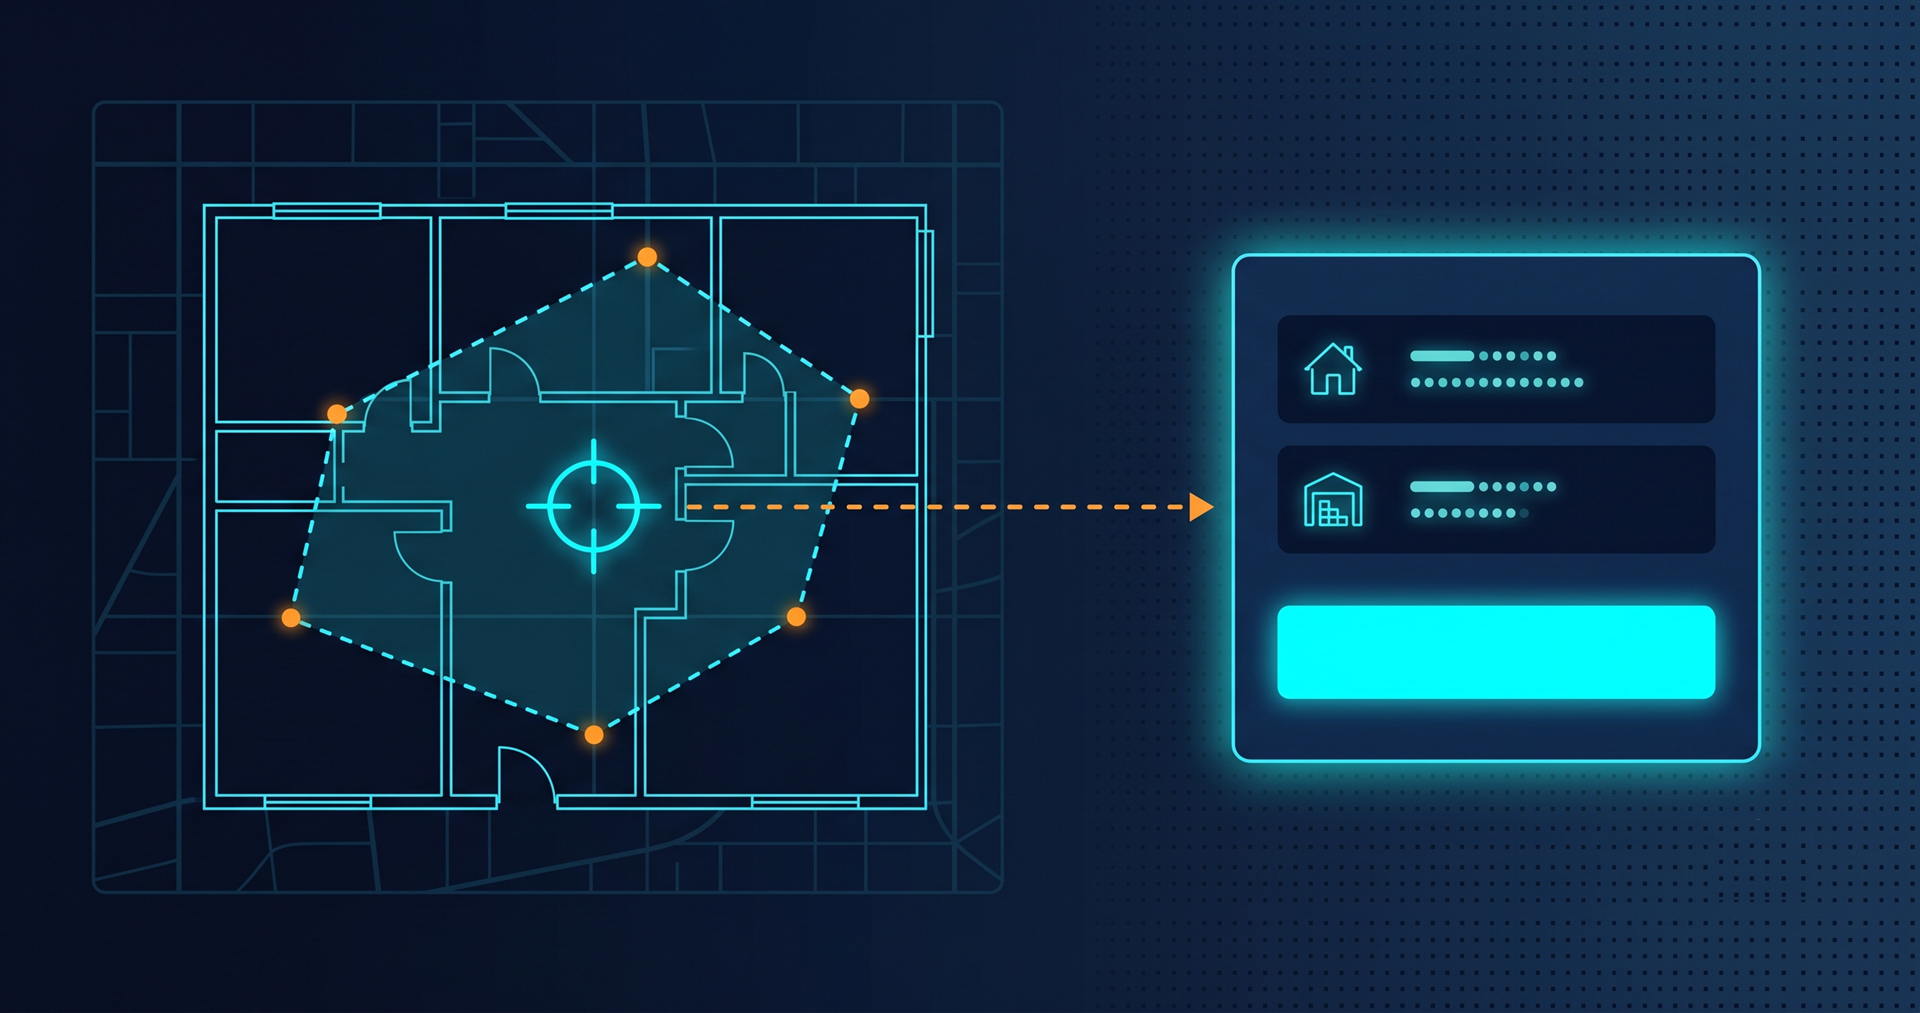
La sezione Preesistenza in Juster è la prima sezione operativa della pratica — prima del questionario e delle foto. Questa posizione non è casuale: rilevare la superficie dell'immobile prima di documentare i danni permette di contestualizzare correttamente tutto il resto.
Il Perito sceglie il tipo di immobile (Abitazione o Fabbricato) e rileva la superficie direttamente sul campo con due modalità:
- Disegno poligono su mappa: il Perito disegna il perimetro dell'immobile sulla mappa e Juster calcola automaticamente la superficie in mq.
- Camminamento GPS: il Perito percorre fisicamente il perimetro dell'immobile e il GPS registra la traiettoria, da cui viene calcolata la superficie in modo automatico.
Una volta ottenuta la superficie, il Perito inserisce il valore EUR/mq (abitazione) o EUR/mc (fabbricato, con calcolo volume automatico da superficie × piani × altezza piano) e il valore di ricostruzione viene calcolato e incluso nella pratica.
La superficie rilevata sul campo, non stimata in ufficio.
Scopri come Juster calcola la superficie dell'immobile tramite poligono su mappa o camminamento GPS — direttamente durante il sopralluogo.
Vedi il calcolo superficie in Juster